Комиссия Управления Федеральной антимонопольной службы по г. Москве (далее - Комиссия Московского УФАС России, Комиссия) по рассмотрению дела о нарушении антимонопольного законодательства в составе:
председателя Комиссии: Ф.Ф. Кадымова,
членов Комиссии: И.А. Стукаловой, А.Р. Исхаковой, И.С. Крупиной, Д.К. Купляковой, А.А. Дубинниковой,
рассмотрев дело N 077/01/14.8-15397/2025, возбужденное по признакам нарушения АО "Т" (ИНН: <...>) статьи 14.8 Федерального закона от 26.07.2006 N 135-ФЗ "О защите конкуренции" (далее -- Закон о защите конкуренции), выразившихся в получении согласия потребителей на распространение им рекламы по сетям электросвязи путем включения в условия заключения договора банковского обслуживания, а также в условия любых иных оферт, гражданско-правовых договоров с потребителями (например, общие условия выпуска и обслуживания кредитной карты АО "Т", общие условия перевыпуска дебетовой карты АО "Т" и др.) положений и условий, обязывающих потребителей получать рекламу по сетям электросвязи и не предусматривающих возможность выбора (волеизъявления) со стороны потребителя, желающего воспользоваться услугами Банка, соглашаться или не соглашаться на получение рекламы по сетям электросвязи, а также неуказание на странице заключения договора о выпуске кредитной карты условий о рекламной рассылке,
установила:
В Московское УФАС России поступили заявления физических лиц, содержащие жалобы на порядок получения АО "Т" (далее также - Банк) согласия на направление рекламных и информационных сообщений от Банка и его партнеров при оформлении кредитной карты на официальном сайте АО "Т" (https://wwww.tbank.ru/), а также при заключении договора о перевыпуске и обслуживании дебетовой карты (в бумажной версии).
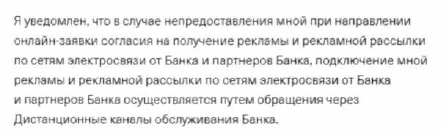
1. В поступившем 23.05.2025 (вх. N 31355/25) заявлении (далее - Заявление 1) заявитель указывает, что при заключении договора о перевыпускс и обслуживании дебетовой карты в заявлении-анкете, изготовленной банком заранее, вписано условие о согласии на получение рекламы по сетям электросвязи без возможности указания несогласия (изображение 1).
Текст заявления с положением о рекламной рассылке (изображение I)
Заявитель указал, что прописал от руки несогласие на получение рекламы (изображение 2), однако заполненная им заявление-анкета не были принята сотрудником Банка из-за наличия рукописных отметок.
Заявление-анкета с рукописным отказом заявителя от получения рекламной рассылки (изображение 2)
Таким образом, из поступившего заявления прямо следует, что физическое лицо, как потребитель банковских услуг, не смогло получить именно банковскую услугу (основной вид деятельности АО "Т"), ввиду внесения рукописных пометок.
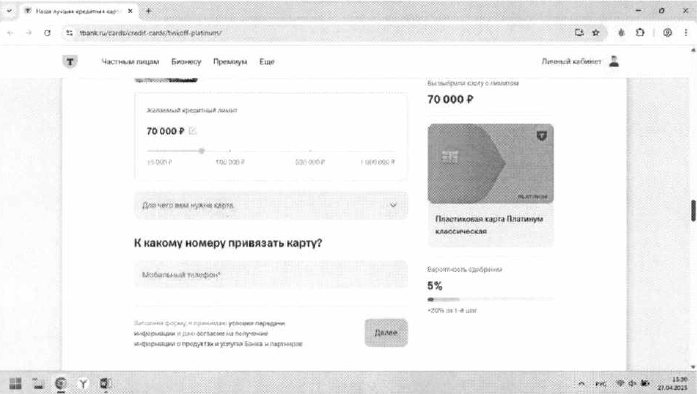
2. В поступившем 28.04.2025 (вх. N 26156-ИП/25) заявлении (далее - Заявление 2) заявитель указывает, что при прохождении процедуры оформления карты на сайте АО "Т" (https://wwww.tbank.ru/cards/credit-cards/tinkoff-platinum), согласие на получение рекламных и информационных сообщений Банка и его партнеров проставлено автоматически (изображение 3).
Согласие на получение рекламы при оформлении карты на сайте Банка (изображение 3)
Из Заявления 2 следует, что при переходе по ссылке "даю согласие на получение информации о продуктах и услугах Банка и партнеров" потребителю раскрывались условия, согласно которым такое согласие распространялось, в том числе, на получение рекламы и рекламной рассылки по сетям электросвязи, включая телефонную, факсимильную и подвижную радиотелефонную связь.
При этом, исходя из Заявления 2 и приложенных к нему материалов, возможность продолжить оформление кредитной карты без предоставления согласия на получение рекламы на соответствующем этапе клиентского пути потребителю не обеспечивалась.
По результатам рассмотрения Заявления 1 и Заявления 2 Московским УФАС России в действиях АО "Т" установлены признаки нарушения ст. 14.8 Закона о защите конкуренции, выразившиеся в организации порядка получения согласий на распространение рекламы по сетям электросвязи при оформлении банковских продуктов, при котором согласие на получение рекламы включалось в клиентский путь оформления банковского продукта и не обеспечивало потребителю реальной возможности свободно и самостоятельно выразить согласие либо отказ от получения рекламы.
На основании изложенного, Московским УФАС России в адрес АО "Т" было направлено предупреждение от 20.08.2025 N ЕП/33420/25 о необходимости прекращения действий (бездействия), которые содержат признаки нарушения статьи 14.8 Закона о защите конкуренции (далее - Предупреждение), согласно которому Банку необходимо совершить следующие действия:
1) внести изменения на сайте tbank.ru в электронной версии заявления-анкеты, условиях при заключении договоров, соглашений о выпуске и обслуживания кредитной/дебетовой карты АО "Т" путем обеспечения возможности получения услуг банка без автоматически проставленного согласия на получение рекламы;
2) внести изменения в бумажной версии заявления-анкеты, условиях при заключении договоров, соглашений о выпуске и обслуживания кредитной/дебетовой карты АО "Т" путем добавления дополнительных двух ярко выделенных мест для выбора отметки о даче Банку согласия или отказа на получение рекламы (для четко выраженной вариативности выбора потребителей);
3) прекратить и не допускать в дальнейшем направление рекламы по сетям электросвязи потребителям, ранее согласившимся на получение рекламы по сетям электросвязи исключительно путем заключения договора, соглашения на выпуск и обслуживание кредитной/дебетовой карты АО "Т" без соответствующих отдельных отметок на выраженное согласие на рекламу.
Во исполнение Предупреждения Банку необходимо было изменить не только размещенные на сайте Банка электронные формы клиентского пути оформления банковских продуктов, но и бумажные формы заявлений-анкет и иных документов, используемых при заключении договоров о выпуске и обслуживании кредитных и дебетовых карт.
Указанные действия АО "Т" надлежало исполнить в срок до 19.09.2025 со дня получения Предупреждения.
17.09.2025 (вх. N 56342-ЭП/25) в ответ на Предупреждение АО "Т" направило ходатайство о продлении исполнения пункта 2 Предупреждения, а также сведения об исполнении пунктов 1, 3 Предупреждения.
В представленных сведениях по исполнению пунктов 1, 3 Предупреждения содержалось, в том числе, следующее:
- пример обновленной заявлении-анксты;
- снимки экрана процесса согласия или отказа от получения рекламы по сетям электросвязи;
- снимок экрана e-mail сообщения информирование о порядке отказа от рекламы;
- снимок экрана из приложения Банка информирование о порядке отказа от рекламы и тд.
Письмом от 18.09.2025 N ЕИ/37561/25 Московское УФАС России продлило АО "Т" срок исполнения Предупреждения до 20.10.2025 включительно.
22.09.2025 (вх. N 57166/25) АО "Т" представило сведения об исполнении Предупреждения в полном объеме, а именно;
по пункту 1 Предупреждения
- "..при нажатии на кнопку "Согласие на получение информации о продуктах и услугах Банка и партнеров" появляется всплывающее окно, содержащее Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи (далее - Условия), с которыми потребитель может согласиться и получать на указанных Условиях рекламу по сетям электросвязи или выразить отказ и не получать рекламу по сетям электросвязи...".
"... В Условиях содержится чек-бокс, предоставляющий потребителю возможность согласиться с получением рекламы на указанных Условиях или отказаться от получения рекламы путем проставления или не проставления отметки в нем соответственно (Рис. 3). Чек-бокс с проставленной отметкой свидетельствует о даче согласия на получение рекламы потребителем, а чек-бокс без проставленной отметки - об отказе: Даю согласие на получение мной рекламы и рекламной рассылки по сетям электросвязи от Банка и партнеров Банка...";
по пункту 2 Предупреждения "... Банк уже находится в процессе реализации мероприятий по п. 2 Предупреждения...
... В связи с тем, что обновление, утверждение и внедрение обновленных форм ЗА требует значительных технических, временных и операционных ресурсов Банк просит продлить срок исполнения п. 2 Предупреждения до 31.10.2025 г. Соответствующее Ходатайство направляется Банком в УФАС по г. Москве вместе с настоящим Уведомлением, копия прилагается к Уведомлению".
по пункту 3 Предупреждения
- "... Ранее Банком от УФАС по г. Москве было получено Предписание N ИГ/13953/23 от 30.03.2023 г. по делу N 077/05/18-9144/2022 (далее - Предписание), в рамках которого Банку со стороны УФАС было предписано совершение действий, аналогичных действиям по п. 3 Предупреждения...
... В рамках исполнения Предписания в Банке также был внедрен процесс получения согласий потребителей на рекламу при заполнении Заявки (подробнее п. I Уведомления), предоставляющий потребителям возможность волеизъявления относительно дачи согласия или отказа от получения рекламы...
... Ограничение возможностей Банка в коммуникации с текущими клиентами с предоставленными согласиями на рекламу, которые соответствовали требованиям законодательства РФ и существующей правоприменительной практике на момент их сбора, а также признавались надлежащими, может повлиять на состояние конкуренции на рынке финансовых услуг в связи с ограничением для Банка использования каналов коммуникации с такими клиентами и, как следствие, невозможностью продвигать свои продукты/услуги среди данных клиентов...".
АО "Т" сообщило, что в рамках исполнения Предупреждения разработана и принята к использованию форма Согласия, в процессе заполнения которой потребитель может выразить свое волеизъявление относительно получения им рекламы по сетям электросвязи с возможностью ознакомления с условиями предоставления такого согласия.
Между тем Управлением установлено, что в форме Согласия на получение информации о продуктах и услугах Банка и партнеров на сайте и при оформлении карты в приложении, в графе "даю/не даю согласие" автоматически проставлена отметка о согласии на получение рекламы.
Более того, заранее проставленная отметка "о согласии на получение рекламы" отображается не на первоначальной странице ввода данных, а лишь в случае, если пользователь перейдет по ссылке.
Письмом от 24.10.2025 N ЕИ/43443/25 Московское УФАС России сообщило, что представленные АО "Т" сведения не свидетельствуют об исполнении Предупреждения в полном объеме, и продлило срок исполнения Предупреждения до 21. П.2025.
26.11.2025 (вх. N 72547-ЭП/25) АО "Т" повторно представило сведения об исполнении Предупреждения в полном объеме.
Тем не менее вновь представленные сведения не свидетельствовали об исполнении Предупреждения в полном объеме.
В соответствии с частью 8 статьи 39.1 Закона о защите конкуренции, в случае невыполнения предупреждения в установленный срок при наличии признаков нарушения антимонопольного законодательства антимонопольный орган обязан принять решение о возбуждении дела о нарушении антимонопольного законодательства.
Поскольку АО "Т" не было исполнено Предупреждение в полном объеме. Московским УФАС России издан приказ от 15.04.2026 N 41 /26 о возбуждении дела N 077/01/14.8-15397/2025 о нарушении антимонопольного законодательства и о создании Комиссии по рассмотрению дела N 077/01/14.8-15397/2025 по признакам нарушения АО "Т" статьи 14.8 Закона о защите конкуренции.
В ответ на определение о возбуждении дела N 077/01/14.8-15397/2025 о нарушении антимонопольного законодательства АО "Т" (вх. N 32015-ЭП/26 от 15.05.2026) направило ходатайство о приостановлении рассмотрения настоящего дела до принятия судебного акта Девятым арбитражным апелляционным судом по делу N А40-319403/2025.
Рассмотрев указанное ходатайство, Комиссия Управления не установила оснований для его удовлетворения.
Возбуждение такого дела является обязательным для антимонопольного органа в случае невыполнения предупреждения в установленные сроки и при наличии признаков нарушения антимонопольного законодательства в силу части 8 статьи 39.1 Закона о защите конкуренции.
В то же время антимонопольный орган на основании части 3 статьи 47 Закона о защите конкуренции вправе приостановить рассмотрение возбужденного дела о нарушении антимонопольного законодательства до принятия арбитражным судом итогового судебного акта по делу об обжаловании предупреждения или вступления этого акта в законную силу.
Таким образом, приостановление рассмотрения дела является правом антимонопольного органа, а не обязанностью.
На дату принятия решения по делу N 077/01/14.8-15397/2025 постановлением Девятого арбитражного апелляционного суда от 26.07.2026 по делу N А40-319403/2025 апелляционная жалоба Банка оставлена без удовлетворения.
Письмом (вх. N 59759-ЭП/26 от 27.08.2026) АО "Т" также сообщено о подаче кассационной жалобы по делу N А40-319403/2025.
На основании изложенных выше обстоятельств Комиссия Управления пришла к выводу об отсутствии оснований для приостановления рассмотрения дела N 077/01/14.8-15397/2025.
В соответствии со статьей 1 Закона о защите конкуренции, целями Закона о защите конкуренции являются обеспечение единства экономического пространства, свободного перемещения товаров, свободы экономической деятельности в Российской Федерации, защита конкуренции и создание условий для эффективного функционирования товарных рынков.
В соответствии с пунктом 7 статьи 4 Закона о защите конкуренции конкуренцией является соперничество хозяйствующих субъектов, при котором самостоятельными действиями каждого из них исключается или ограничивается возможность каждого из них в одностороннем порядке воздействовать на общие условия обращения товаров на соответствующем товарном рынке.
При рассмотрении дела об акте недобросовестной конкуренции антимонопольный орган определяет круг обстоятельств," имеющих значение для разрешения спора и подлежащих исследованию, а также нормы антимонопольного и иного права, необходимые для применения и вынесения законного решения по делу.
В соответствии с пунктом 9 статьи 4 Закона о защите конкуренции недобросовестной конкуренцией являются любые действия хозяйствующих субъектов (группы лиц), которые направлены на получение преимуществ при осуществлении предпринимательской деятельности, противоречат законодательству Российской Федерации, обычаям делового оборота, требованиям добропорядочности, разумности и справедливости и причинили или могут причинить убытки другим хозяйствующим субъектам - конкурентам либо нанесли или могут нанести вред их деловой репутации.
Согласно статьи 14.8 Закона о защите конкуренции не допускаются иные формы недобросовестной конкуренции наряду с предусмотренными статьями 14.1 - 14.7 настоящего Федерального закона.
В рамках дела N 077/01/14.8-15397/2025 рассматриваются действия АО "Т", выразившиеся в получении согласия потребителей па распространением им рекламы по сетям электросвязи путем включения в условия заключения договора банковского обслуживания, а также в условия любых иных оферт, гражданско-правовых договоров с потребителями (например, общие условия выпуска и обслуживания кредитной карты АО "Т", общие условия перевыпуска дебетовой карты АО "Т"
И др.) положений и условий, обязывающих потребителей получать рекламу по сетям электросвязи и не предусматривающих возможность выбора (волеизъявления) со стороны потребителя, желающего воспользоваться услугами Банка, соглашаться или не соглашаться на получение рекламы по сетям электросвязи, а также неуказание на странице заключения договора о выпуске кредитной карты условий о рекламной рассылке.
Согласно части 5.1 статьи 45 Закона о защите конкуренции при рассмотрении дела о нарушении антимонопольного законодательства антимонопольный орган проводит анализ состояния конкуренции в объеме, необходимом для принятия решения о наличии или об отсутствии нарушения антимонопольного законодательства.
В соответствии с требованиями Приказа ФАС России от 28.04.2010 N 220 "Об утверждении Порядка проведения анализа состояния конкуренции на товарном рынке" антимонопольным органом в целях рассмотрения настоящего дела проведен анализ состояния конкуренции на товарном рынке, по результатам которого установлено следующее:
а) временной интервал определен с 28.04.2025 по настоящее время;
б) продуктовым границами являются финансовые услуги, в том числе денежное посредничество;
в) географическими границами анализируемого товарного рынка является территория Российской Федерации, в том числе город Москва;
г) в состав хозяйствующих субъектов, осуществляющих схожую деятельность с АО "Т", входят ПАО "С", ПАО "Б", АО "Р", ПАО "Б", АО КБ "С", АО "А" и иные.
Таким образом, Комиссией Управления установлено, что АО "Т" является хозяйствующим субъектом, осуществляющим предпринимательскую деятельность на рынке финансовых услуг в условиях конкуренции с иными кредитными организациями, в связи с чем его действия по организации порядка получения согласий потребителей на распространение рекламы по сетям электросвязи могут быть оценены на предмет соответствия требованиям статьи 14.8 Закона о защите конкуренции.
С учетом предмета настоящего дела Комиссия Управления оценивает порядок получения АО "Т" согласий потребителей на распространение рекламы по сетям электросвязи как до выдачи Предупреждения, так и после представления Банком сведений о его исполнении, поскольку Предупреждение не было исполнено в полном объеме.
Порядок сбора согласия на получения рекламы на момент выдачи предупреждения.
На момент выдачи Предупреждения порядок получения АО "Т" согласий потребителей на распространение рекламы по сетям электросвязи был организован так, что согласие на получение рекламы являлось частью клиентского пути оформления банковской услуги.
Согласно Заявлению 1, такой порядок был включен в бумажную форму заявления-анкеты, заполняемую при заключении договора о перевыпуске и обслуживании дебетовой карты. Заявление-анкета, заранее составленная Банком, содержала вписанное условие о согласии на получение рекламы по сетям электросвязи (изображение 4). При этом условия, определенные Банком в заявлении-анкете, согласно представленным с материалами Заявления 1 документами, не предусматривают возможность отказа от получения рекламы.
Текст заявления с положением о рекламной рассылки (изображение 4)
Из содержания Заявителя 1 следует, что несмотря на отсутствия в условиях заявления-анкеты формы для выражения активного согласия на получение рекламы или отказа от нее, заявитель собственноручно прописал отказ от получения рекламной рассылки (изображение 5)
Заявление-анкета с рукописным отказом заявителя от получения рекласной рассылки (изображение 5)
Вместе с тем после внесения заявителем рукописной отметки об отказе от получения рекламной рассылки, представитель АО "Т" отказался принимать заявление-анкету
После полученного отказа представителя АО "Т" 15.05.2025 заявитель направил жалобу в АО "Т".
АО "Т" представило ответ на жалобу, указав следующее:
"Ответ для клиента: Ошибка не подтверждена.
Представитель обоснованно отказал клиенту в выдаче карты, так как он внес рукописные изменения в оферту. При рукописном изменении договор считается недействительным. Исключение: допустимо зачеркнуть абзац про биометрию. Встреча по карте была назначена с онлайн подписанием. Клиент сразу сообщил, что будет подписывать только бумажный договор, так как хотел отказаться от некоторых пунктов (согласие на рассылку).
Представитель сообщил, что имеется универсальный бланк, а также предупредил о том. что вносить изменения в договор нельзя, что он будет недействительным. Клиент все равно внес рукописные изменения. Встреча была закрыта с результатом "Встреча состоялась-Отказ-Не устроили условия". Важно! Только при прямом вопросе Клиента сообщить: "Претензия не подтверждена на основании записи встречи. Аудиозапись клиентам не предоставляем - это собственность Компании".
Таким образом, из поступившего заявления следует, что физическое лицо, как потребитель банковских услуг, не смогло получить именно банковскую услугу (основной вид деятельности АО "Т"), без согласия на получение рекламы.
В поступившем Заявлении 2 заявитель указывает, что при прохождении процедуры оформления карты на сайте АО "Т" https://wwww.tbank.ru/cards/credit-cards/tinkoff-platinum/ автоматически предоставлялось согласие на получение рекламных и информационных сообщений Банка и его партнеров (изображение 6).
Согласие на получение рекламы при оформлении карты на сайте Банка (изображение 6)
При переходе на пункт "даю согласие на получение информации о продуктах и услугах Банка и партнеров" осуществляется переход на форму ознакомления, в которой указано, что согласие дается на "... получение рекламы и рекламной рассылки но сетям электросвязи, в том числе посредством использования телефонной, факсимильной, подвижной радиотелефонной связи".
Из представленного изображения следует, что потребителю для получения услуг АО "Т" необходимо согласиться с пунктом о получении рекламы.
При этом, как следует из Заявления 2, на данном этапе, исходя из характера формулировок условий, заявитель может не понять о том, что он дал согласие на получение рекламы.
Возможность отказа от получения рекламы на этапе формирования заявки и дальнейшая процедура, исходя из Заявления 2, невозможна.
Изложенные обстоятельства свидетельствуют о том, что действовавший на момент выдачи Предупреждения клиентский путь оформления банковских продуктов не предусматривал для потребителя реальной возможности выразить свободное и добровольное согласие на получение рекламы на стадии оформления заявки.
Так, при оформлении заявки на получение банковской услуги в бумажной форме согласие на получение рекламы было заранее включено Банком в заявление-анкету, а попытка потребителя выразить несогласие путем внесения рукописной отметки была рассмотрена Банком как недопустимое изменение оферты, и повлекла отказ в принятии заявления на оформление банковского продукта. Следовательно, отказ потребителя от получения рекламы фактически был приравнен Банком к отказу от заключения договора в целом.
Аналогичный подход прослеживался и при оформлении заявки на получение банковской услуги в электронной форме: согласие на получение рекламных и информационных сообщений было включено в общий клиентский путь оформления карты, при этом возможность продолжить оформление без такого согласия потребителю предоставлена не была.
Таким образом, действия АО "Т" по организации процесса получения согласия на распространение рекламы или отказа от него не обеспечили потребителям фактической возможности реализации собственного волеизъявления на получение рекламы Банка и его партнеров.
Порядок сбора согласия на получение рекламы после выдачи Предупреждения.
В части оценки представленных сведений об исполнении АО "Т" Предупреждения Комиссия Управления считает необходимым отмстить следующее.
Как было указано ранее, 17.09.2025 (вх. N 56342-ЭП/25) и 22.09.2025 (вх. N 57166/25) АО "Т" представил сведения об исполнении Предупреждения, в том числе:
по пункту 1 Предупреждения
- "..при нажатии на кнопку "Согласие на получение информации о продуктах и услугах Банка и партнеров" появляется всплывающее окно, содержащее Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи (далее - Условия), с которыми потребитель может согласиться и получать на указанных Условиях рекламу по сетям электросвязи или выразить отказ и не получать рекламу по сетям электросвязи...".
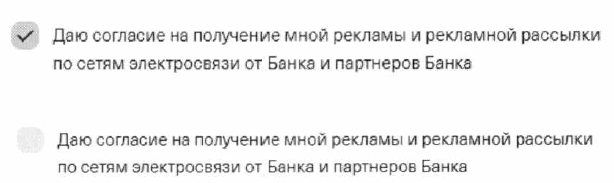
"... В Условиях содержится чек-бокс, предоставляющий потребителю возможность согласиться с получением рекламы на указанных Условиях или отказаться от получения рекламы путем проставления или не проставления отметки в нем соответственно (Рис. 3). Чек-бокс с проставленной отметкой свидетельствует о даче согласия на получение рекламы потребителем, а чек-бокс без проставленной отметки - об отказе: Даю согласие па получение мной рекламы и рекламной рассылки по сетям электросвязи от Банка и партнеров Банка...", в том числе с приложением скриношотов процесса согласия или отказа от получения рекламы по сетям электросвязи.
При этом в своих ответах АО "Т" описывает клиентский путь для дачи/отказа согласия на получение рекламы потребителями следующим образом:
"Банк надлежащим образом обеспечивает потребителей возможностью получения услуг Банка (в т.ч. выпуск и обслуживание кредитных и дебетовых карты), предоставляя при этом потребителям возможность выбора, соглашаться или не соглашаться на получение рекламы по сетям электросвязи, что применительно к сайту [Ьапк.ги (далее - сайт Банка) реализуется следующим образом:
На сайте Банка потребитель оформляет заявку на заключение с Банком договора о выпуске и обслуживании (оформлении) дебетовой/кредитной карты (далее - Заявка), в процессе заполнения которой потребитель может выразить свое волеизъявление относительно получения им рекламы по сетям электросвязи от Банка с возможностью ознакомления с условиями предоставления такого согласия (Рис. 1):
Рис. 1 в соответствии с пояснениями АО "Т"
При нажатии на кнопку "Согласие на получение информации о продуктах и услугах Банка и партнеров" появляется всплывающее окно, содержащее Условия предоставления согласия па получение рекламы и рекламной рассылки по сетям электросвязи (далее - Условия), с которыми потребитель может согласиться и получать на указанных Условиях рекламу по сетям электросвязи или выразить отказ и не получать рекламу по сетям электросвязи:
Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи:
Рис. 2 в соответствии с пояснениями АО "Т"
В Условиях содержится чек-бокс, предоставляющий потребителю возможность согласиться с получением рекламы на указанных Условиях или отказаться от полученш рекламы путем проставления или не проставления отметки в нем соответственно (Рис. 3). Чек-боке с проставленной отметкой свидетельствует о даче согласия на получение рекламы по потребителем, а чек-бокс без проставленной отметки - об отказе:
Рис.3 в соответствии с пояснениями АО "Т"
После нажатия на кнопку "Продолжить" (Рис.1) потребителю на указанный в Заявке номер телефона направляется 5М5-сообщение с кодом подтверждения. Введение кода подтверждает факт подписания Заявки простой электронной подписью (аналогом собственноручной подписи).
После выражения волеизъявления потребителем относительно его согласия па получение рекламы или отказа потребителем от рекламы по сетям электросвязи Банк обеспечивает хранение указанных данных.
Подробный процесс реализации потребителем своего волеизъявления на получение/отказ от получения рекламы по сетям электросвязи при подаче Заявки описан в Приложении 1 в поступившем письме от АО "Т" (вх. от 17.09.2025 N 56342-ЭП/25).
Банк обращает внимание, что выбор потребителем варианта отказа от получения рекламы по сетям электросвязи в процессе оформления Заявки никак не влияет на возможность дальнейшего заполнения им заявочной формы и оформления Заявки, а также на возможность заключения с Банком договоров и получения продуктов/услуг Банка. Указанное прямо предусмотрено в тексте Условий (Рис. 4):..."
Рис. 4 в соответствии с пояснениями АО "Т"
Оценивая представленные пояснения АО "Т" в части наличия возможности согласится или отказаться потребителям от получения рекламы, на дату принятия заключения об обстоятельствах дела N 077/01/14.8-15397/2025 Комиссия Управления самостоятельно прошла клиентский путь, описанный АО "Т", и установила следующее.
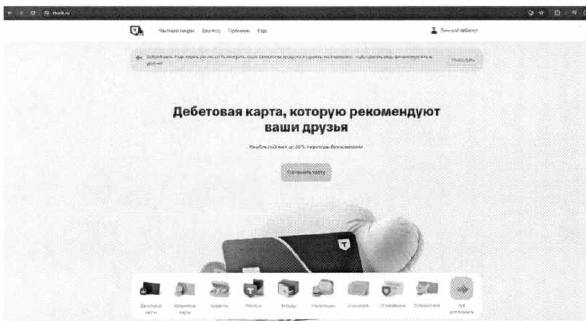
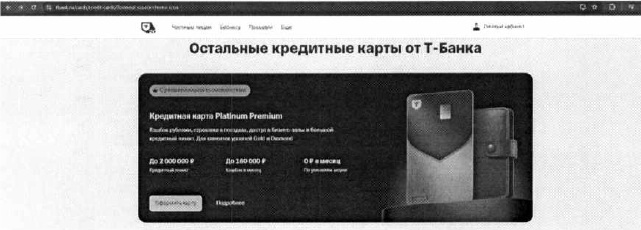
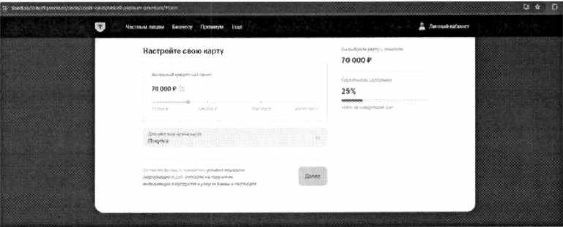
1. Комиссией Управления был открыт сайт АО "Т":
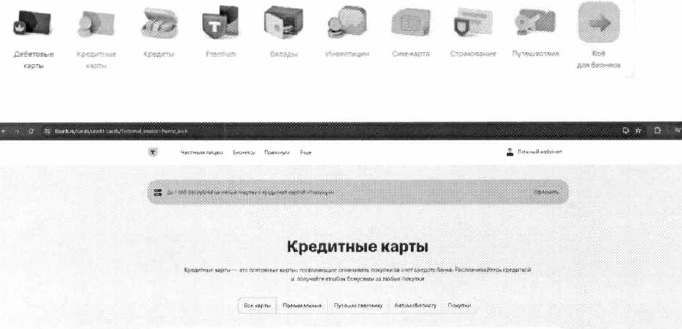
2. Выбрана вкладка "Кредитные карты":
3. Комиссией Управления выбран случайный продукт, в данном случае "Кредитная карта Platinum Primium"
4. Сделан клик "Оформить карту":
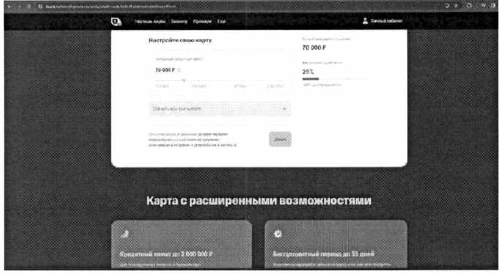
5. По клику осуществлен переход на адрес: https://wwww.tbank.ru/tinkoff-primium/cards/credit-cards/tinkoff-platinum-premium/#from/
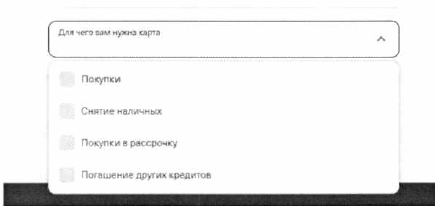
В открывшимся окне предоставляется возможность выбрать цель получения карты:
6. Комиссия Управления случайным образом выбрала одну из предложенных целей (покупки):
После выбора цели доступен вариант продолжить оформление, а именно кнопка "далее" при нажатии на которую осуществляется продолжение оформление банковского продукта (кредитной карты):
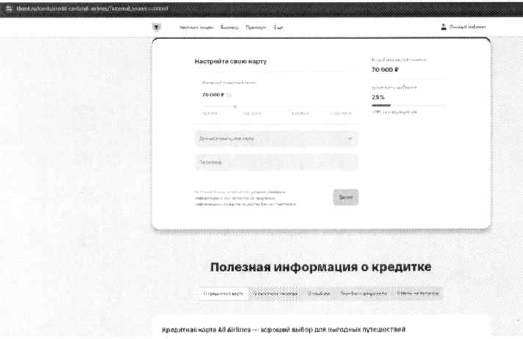
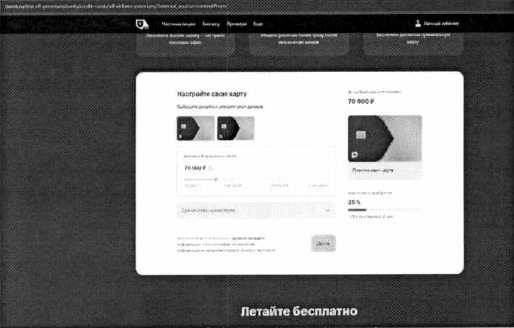
Комиссия Управления также прошла клиентский путь по случайно выбранным продуктам (Кредитная карта All Airlines, All Airlines Primium).
При прохождении клиентского пути размещенная на сайте информация оценивается с точки зрения обычного потребителя, в том числе ввиду того, что заявления поступили от физических лиц.
При оценке представленных АО "Т" сведений об исполнении Предупреждения Комиссия Управления исходит из того, что возможность потребителя выразить согласие либо отказ от получения рекламы должна быть очевидной в процессе оформления банковского продукта.
Вместе с тем исследованный Комиссией клиентский путь не позволял сделать вывод о том, что потребителю на первоначальной странице оформления заявки на получение банковского продукта надлежащим образом была раскрыта возможность выбора между согласием на получение рекламы и отказом от получения рекламы.
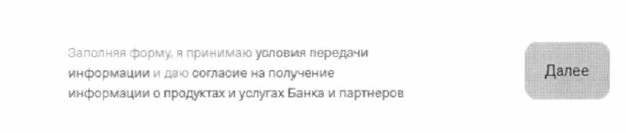
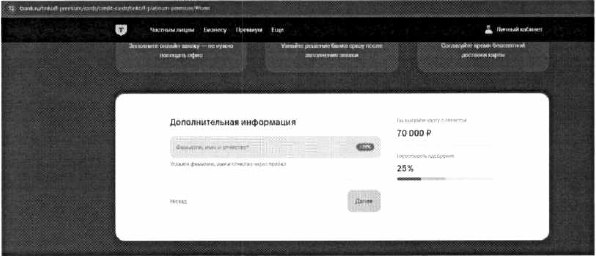
Так, на странице ввода данных была размещена формулировка: "Заполняя форму я принимаю условия передачи информации и даю согласие на получение информации о продуктах и услугах Банка и партнеров". Указанная формулировка носит утвердительный характер и по своему содержанию не предполагает очевидной вариативности поведения потребителя. Из нее не следует, что потребителю предлагается совершить выбор: согласиться на получение рекламы либо отказаться от ее получения.
Какие-либо дополнительные указания, примечания либо иные сведения о том, что для выражения согласия на получение рекламы или отказа от получения рекламы потребителю необходимо перейти по соответствующей ссылке, на первоначальной странице оформления заявки отсутствовали.
Комиссией Управления также установлено, что оформление заявки на получение банковского продукта могло быть продолжено без перехода потребителя к условиям предоставления согласия на получение рекламы и без совершения им отдельного действия, направленного на выбор согласия либо отказа от получения рекламной рассылки.
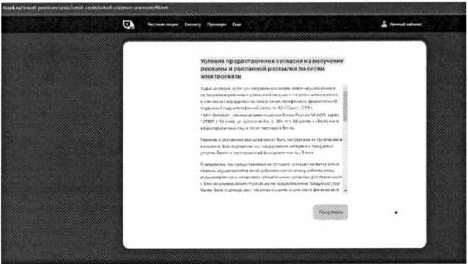
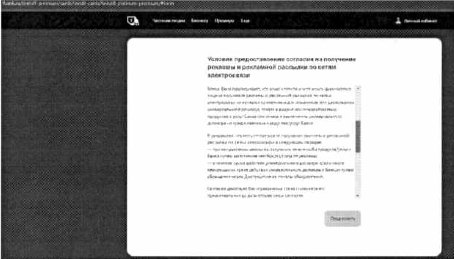
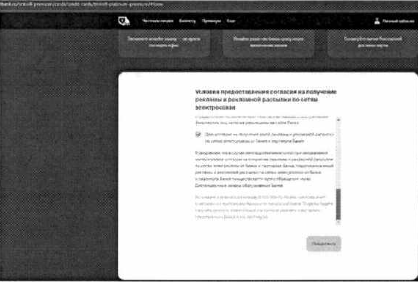
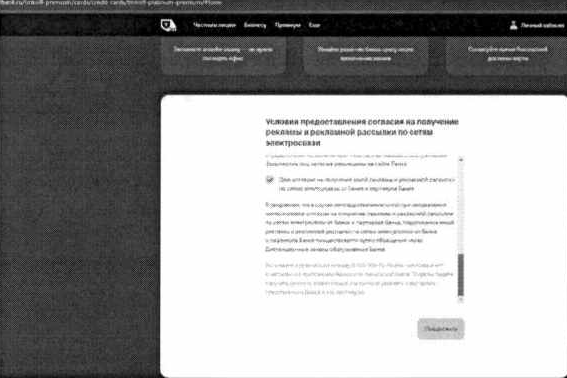
При нажатии на ссылку "Согласие на получение информации о продуктах и услугах Банка и партнеров" открываются условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи (изображения 7, 8, 9, 10).
Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи на сайте Банка (изображение 7)
Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи на сайте Банка (изображение 8)
Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи на сайте Банка (изображение 9)
Условия предоставления согласия на получение рекламы и рекламной рассылки по сетям электросвязи па сайте Банка (изображение 10)
Из представленных снимков экрана, а также результатов проверки клиентского пути следует, что отметка о согласии на получение рекламы в соответствующей форме в период с даты выдачи предупреждения до даты принятия заключения об обстоятельствах дела N 077/01/14.8-15397/2025 была проставлена Банком автоматически.
АО "Т", возражая против изложенной в заключении об обстоятельствах дела N 077/01/14.8-15397/2025 оценки Московского УФАС России по вопросу сбора согласий на получение рекламы, указывает, что им обеспечен надлежащий порядок сбора согласий до стадии заключения каких-либо договоров с Банком путем дачи потребителю возможности выразить согласие или отказ от получения рекламы по сетям электросвязи, не совершая при этом дополнительных действий для отказа от получения рекламы.
Между тем Московским УФАС России установлено, что в форме согласия на получение информации о продуктах и услугах Банка и партнеров, размещенной на сайте Банка и используемой при оформлении банковских продуктов, отметка о согласии на получение рекламы была проставлена автоматически. При этом указанная отметка не была отображена на первоначальной странице ввода данных и становилась видимой только при переходе потребителя по дополнительной ссылке.
Следовательно, пользователь, продолжая оформление заявки, фактически сохранял заранее выбранный Банком вариант согласия на получение рекламы, не совершая при этом самостоятельного активного действия, направленного именно на предоставление такого согласия. Согласие на получение рекламы формировалось не в результате очевидного и осознанного выбора пользователя, а вследствие определенной Банком настройки клиентского пути.
Сопоставление порядка сбора согласий на получение рекламы, действовавшего до выдачи Предупреждения, и порядка, представленного Банком после его выдачи до даты принятия заключения об обстоятельствах дела, подтверждало, что признаки выявленного нарушения не были устранены.
В первоначальной версии клиентского пути пользователь был лишен возможности отказаться от получения рекламы без риска невозможности оформления банковского продукта. В измененной модели клиентского пути такая возможность была реализована Банком формально, через включение в клиентский путь пользователя неочевидного дополнительного перехода на "Согласие на получение информации о продуктах и услугах Банка и партнеров" при сохранении автоматически проставленной отметки о согласии на получение рекламы.
Предлагаемые Банком анкеты, заявления и электронные формы имели признаки стандартных форм, содержание которых определяется Банком (ст. 428 ГК РФ).
Потребитель не участвовал в согласовании их условий и не мог изменить отдельное условие, сохранив при этом возможность заключить договор.
Следовательно, отказ от дачи согласия на получение рекламы фактически приравнивался к отказу от заключения договора в целом. Несогласие потенциального клиента Банка на распространение рекламы препятствовало возможности потребителя воспользоваться услугами Банка. Лишь согласившись с условиями договора, в том числе с условием о согласии па получение рекламы, у потребителя возникала возможность воспользоваться той или иной услугой, предоставляемой Балком.
Подобное навязывание клиенту услуг, прямо не связанных с основным предметом договора, не может рассматриваться в качестве надлежащего согласия абонента на получение рекламной информации. Включение обязательного условия о даче согласия при заключении договора на оказание каких-либо услуг противоречит принципу добровольности, на котором строятся гражданские правоотношения.
Позиция АО "Т" о возможности клиента отказаться от ранее предоставленного согласия на получение рекламы является несостоятельной, поскольку при получении согласия на распространение рекламы пользователю изначально должна быть представлена возможность отказаться от получения рекламных рассылок, а сама форма согласия должна быть прямой и недвусмысленно выражающей соответствующее согласие (потребитель рекламы прямо выражает согласие на получение рекламы), а не опосредованной и обусловленной, например, ознакомлением с правилами предоставления услуг или политикой обработки персональных данных.
Для отказа от получения рекламных сообщений у лица, заключившего договор с Банком, возникает необходимость совершения ряда дополнительных действий. В то время как для согласия на получение рекламы достаточно заключить договор.
Согласие на распространение рекламы, полученное в качестве обязательного элемента стандартной формы, также не может рассматриваться как надлежащее, если потребителю не предоставлена реальная возможность выразить такое волеизъявление самостоятельно, путем совершения активного действия.
Так, в случае оформления согласия посредством заполнения электронных форм такое волеизъявление должно подтверждаться совершением пользователем активного действия, однозначно свидетельствующего о его намерении предоставить согласие на получение рекламы. К числу таких действий может относиться, в частности, проставление отметки в изначально пустом чек-боксе, переводе переключателя (тумблера) из выключенного положения во включенное либо совершение иных аналогичных действий.
При этом согласие не может считаться полученным надлежащим образом в случае, когда соответствующая отметка уже проставлена автоматически, или, например, согласие на рекламу включено в иные согласия, в том числе неопределенно сформулированные - в данной ситуации отсутствует активное и недвусмысленное волеизъявление пользователя на получение рекламы.
В случае же оформления согласия на получение рекламы посредством заполнения бумажной формы, надлежащим подтверждением согласия будет считаться собственноручное совершение потребителем действий, направленных на его выражение, в частности проставление отметки в специально предусмотренном пустом поле либо совершение иного действия, однозначно свидетельствующего о намерении лица получать рекламные сообщения.
Вместе с тем наличие в форме заранее включенного условия о согласии на получение рекламы, не предполагающего совершения каких-либо конкретных действий по его подтверждению, не позволяет сделать вывод о наличии явно выраженного согласия, кроме того, может ввести пользователя в заблуждение относительно содержания предоставляемого им согласия.
Таким образом, Банк фактически лишал потребителя возможности самостоятельной реализации своего права на выражение согласия на получение рекламы.
АО "Т", недобросовестно получая согласия вышеописанными способами, получало преимущества за счет затраты меньших ресурсов на получение клиентской базы для распространения рекламы по сетям электросвязи.
При этом получение таких преимуществ АО "Т" обусловлено не качеством оказываемых услуг, их ценовыми характеристиками либо иными экономически оправданными факторами, а исключительно формированием такого клиентского пути, который лишает потребителя возможности свободного добровольного и недвумысленного выражения согласия на получение рекламы.
Подобное поведение субъекта на рынке влияет на распределение потребительского спроса.
Реклама является одним из основных инструментов конкурентной борьбы, поскольку позволяет хозяйствующему субъекту привлекать внимание потребителей к своим товарам, работам, услугам, формировать спрос и стимулировать последующее приобретение соответствующих продуктов.
Следовательно, порядок получения согласия на распространение рекламы имеет самостоятельное конкурентное значение в ситуации, когда один участник рынка получает возможность распространять рекламу за счет формального либо заранее обусловленного согласия, а добросовестные конкуренты обеспечивают потребителю возможность выражения свободного самостоятельного волеизъявления на получение рекламных сообщений.
Рассматриваемый порядок получения согласий позволял Банку использовать полученные такими способами согласия не только для продвижения собственных банковских продуктов, но и для направления рекламы продуктов и услуг партнеров Банка, что подтверждает самостоятельную экономическую ценность согласия на получение рекламы.
Указанные действия квалифицируются в качестве акта недобросовестной конкуренции (ст. 14.8 Закона о защите конкуренции), что также подтверждается судебной практикой, например, постановлением Арбитражного суда Московского округа от 22.11.2022 N Ф05-28208/2022 по делу N А40-69063/2022, решением Арбитражного суда города Москвы от 26.02.2024 по делу N А40-232799/2023.
Из содержания ч. 1 ст. 18 Федерального закона от 13 марта 2006 года N 38-ФЗ "О рекламе" следует, что распространение рекламы по сетям электросвязи, в том числе посредством использования телефонной, факсимильной, подвижной радиотелефонной связи, допускается только при условии предварительного согласия абонента или адресата на получение рекламы. При этом реклама признается распространенной без предварительного согласия абонента или адресата, если рекламораспространитель не докажет, что такое согласие было получено.
Диспозиция приведенной нормы возлагает на рекламораспространителя обязанность получить предварительное согласие перед распространением рекламы.
При рассмотрении дел о нарушении законодательства о рекламе суды исходят из того, что согласие на получение рекламы должно быть свободным и явно выраженным (определение Верховного Суда Российской Федерации от 23.12.2021 N 305-ЭС21-23949, постановление Арбитражного суда Московского округа от 02.05.2024 по делу N А40-181534/2023, постановление Арбитражного суда Поволжского округа от 14.03.2025 но делу N А12-21894/2024).
В совместном информационном письме Банка России и ФАС России от 06.09.2021 N ИН-06-59/70, АК/75514/21 "О согласии на получение рекламы" также изложена позиция, согласно которой отсутствие возможности выразить несогласие на распространение рекламы при заключении договора является недобросовестной практикой.
При этом в приведенном письме отражено, что отметка о согласии на получение рекламы проставляется именно заемщиком, в отдельной форме, в отношении перечня конкретных рскламораспространителей.
Позиция о недопустимости предпроставленного согласия при заполнении форм и (или) оформлении документов согласуется с иными позициями контролирующих органов при оценке случаев включения автоматического согласия в те формы и (или) документы, в которых такое согласие является юридически значимым элементом волеизъявления.
Так, например, в совместном информационном письме Банка России и Роспотребнадзора от 23.03.2022 N ИН-02-59/39, N 02/6207-2022-23 "О недопустимости проставления за потребителя автоматического согласия на приобретение дополнительных страховых услуг" приведены, в частности, следующие критерии добросовестного информирования потребителей (пользователей):
- потребитель без дополнительных переходов по ссылкам и документам может сформировать безошибочное представление о полезности приобретаемой услуги и условиях ее приобретения;
- в веб-форме или программном обеспечении посредника отсутствует заранее проставленное автоматическое согласие.
Таким образом, хозяйствующие субъекты для надлежащего взаимодействия с пользователями должны получать согласия на совершение юридически значимых действий.
При этом одним из самых распространенных получаемых "согласий" является согласие на обработку персональных данных, в порядок получения которого законодателем вносились изменения в целях исключения "массовой" обработки персональных данных.
Статьей 5 Федерального закона от 24.06.2025 N 156-ФЗ в статью 9 Федерального закона от 27.07.2006 N 152-ФЗ "О персональных данных" внесены изменения, предусматривающие, что согласие на обработку персональных данных должно оформляться отдельно от иной информации и (или) документов, которые подтверждает и (или) подписывает субъект персональных данных.
Из пояснительной записки к проекту указанного федерального закона следует, что такие изменения направлены на исключение практики, способной дезориентировать граждан относительно самого факта предоставления согласия, целей обработки данных и круга лиц, которым такие данные могут быть переданы.
Целью обработки персональных данных может быть направление рекламных сообщений. Такая цель определяет допустимые пределы использования персональных данных. Однако факт согласия пользователя с целью обработки персональных данных - направление рекламы, не является согласием на распространение рекламы в соответствии с требованиями части 1 статьи 18 Федерального закона "О рекламе".
Согласие лица на получение рекламы должно быть оформлено в соответствии с требованиями, предъявляемыми соответствующим законодательством, разъяснениями контролирующих органов, а также позициями судов, которые исходят из того, что порядок получения согласия на распространение рекламы может быть признан добросовестным только в том случае, если он обеспечивает пользователю реальную, свободную и осознанную возможность выразить волю именно на получение рекламы, а не создает видимость такого волеизъявления.
Соответственно, хозяйствующий субъект, намеренный осуществлять распространение рекламы, должен организовать процесс получения согласия таким образом, чтобы исключить его автоматическое, формальное либо "завуалированное" получение.
С учетом изложенного добросовестный порядок получения согласия на распространение рекламы должен соответствовать следующим критериям.
1. Независимость получения основной услуги от согласия на рекламу. Получение банковской услуги, заключение договора или продолжение оформления заявки - коммуникация с банком, направленная на непосредственное получение услуг, не могут ставиться в зависимость от согласия потребителя на получение рекламы.
2. Активное волеизъявление потребителя.
Добросовестный порядок предполагает наличие для потребителя двух реально доступных вариантов поведения: дать согласие на получение рекламы либо отказаться от его предоставления. Согласие на получение рекламы должно выражаться посредством самостоятельного активного действия потребителя: проставления отметки в изначально пустом чек-боксе, выбора соответствующего варианта, подписания отдельного поля либо совершения иного действия, однозначно подтверждающего намерение получать рекламу. Автоматически проставленная отметка о согласии, заранее выбранное значение "согласен" либо иная настройка интерфейса по умолчанию не свидетельствуют о наличии свободного волеизъявления потребителя.
3. Отделимость согласия от иных условий.
Согласие на получение рекламы не должно быть "завуалировано" среди иных согласий, условий договора, заявления-анкеты, оферты, пользовательского соглашения или иных документов таким образом, при котором пользователь, соглашаясь с условиями получения основной услуги, одновременно считается согласившимся па рекламную рассылку. Надлежащим является такой порядок, при котором согласие на рекламу оформляется отдельно либо выделяется в самостоятельный блок, позволяющий потребителю отдельно определить свое отношение именно к получению рекламы.
4. Понятность и недвусмысленность содержания согласия.
Пользователь должен понимать, что выражает согласие именно на получение рекламы, а не на получение информации, необходимой для исполнения договора или обслуживания банковского продукта. Формулировка согласия должна прямо указывать па рекламный характер сообщений, каналы их направления, а также лицо или круг лиц, от которых такая реклама может поступать. Использование размытых формулировок, позволяющих смешивать рекламу с иной информацией о продуктах и услугах, не обеспечивает необходимой степени информированности потребителя.
5. Очевидность выбора для потребителя на этапе обращения к хозяйствующему субъекту.
Из клиентского пути, формы документа, электронного интерфейса, а также из действий представителей хозяйствующего субъекта пользователю должно быть очевидно, что он совершает выбор именно в отношении получения рекламы. Согласие на рекламу не должно восприниматься пользователем как обязательное условие или этап для получения товара, работы или услуги, за которыми потребитель изначально обращается.
6. Информационная открытость возможности отказа от получения рекламы.
Отказ от рекламной рассылки не должен требовать от потребителя совершения нестандартных действий. Если информация о согласии становится видимой только при переходе по дополнительной ссылке, раскрытии скрытого окна или совершении иных дополнительных действий (при этом, если согласие уже заранее проставлено) такой порядок не обеспечивает реальной осознанности выбора.
В совокупности указанные критерии позволяют отличить добро совестную модель получения согласия на распространение рекламы от формального включения соответствующего условия в клиентский путь.
Оценив установленный АО "Т" порядок получения согласия пользователей на распространение рекламы с использованием критериев добросовестного поведения рекламораспространителя, Комиссия приходит к выводу, что порядок сбора согласий на распространение рекламы Банка, действовавший на момент принятия заключения по настоящему делу, не соответствовал указанным требованиям, поскольку:
- согласие на рекламу не выражалось активным самостоятельным действием потребителя;
- отметка о согласии заранее была проставлена Банком;
-- информация о таком согласии не является очевидной на первоначальном этапе оформления услуги;
- согласие было фактически включено в общий клиентский путь получения банковского продукта;
- пользователь не получал равнозначной и простой возможности отказаться от рекламы.
В отличие от участников рынка, которые обеспечивают пользователю отдельный, понятный и добровольный выбор относительно получения рекламы, Банк использовал клиентский путь, позволяющий расширять базу адресатов рекламных сообщений за счет формального и заранее обусловленного ("завуалированного") получения согласия.
Указание Банка на то, что рассматриваемый порядок получения согласия ранее был согласован с Московским УФАС России в рамках исполнения предписания по делу N 077/05/18-9144/2022 о нарушении законодательства о рекламе, а его исполнение было подтверждено информационным сообщением на сайте Управления, также отклоняется Комиссией.
Данный довод не имеет правового значения для оценки вновь выявленного нарушения ввиду того, что указанное предписание было выдано антимонопольным органом в рамках дела о нарушении законодательства о рекламе и касалось оценки обстоятельств с точки зрения соблюдения Банком требований Закона о рекламе и, соответственно, не предопределяет правовой оценки действий хозяйствующего субъекта на предмет соответствия Закону о защите конкуренции.
При рассмотрении дела о нарушении законодательства о рекламе, а также оценки исполнения предписания, антимонопольным органом исследовались обстоятельства, имеющие значение исключительно в контексте распространения рекламы с нарушением требований указанного законодательства.
Вместе с тем в рамках настоящего дела предметом рассмотрения являлись обстоятельства, связанные с получением Банком конкурентных преимуществ путем использования ненадлежащего механизма сбора согласий, что подлежит самостоятельной оценке антимонопольным органом на предмет соответствия указанных действий требованиям Закона о защите конкуренции.
Соответственно, выводы, сделанные антимонопольным органом при рассмотрении дела о нарушении законодательства о рекламе, не исключают возможности оценки соответствующих действий на предмет нарушения антимонопольного законодательства.
Более того, в настоящем случае нарушение ст. 14.8 Закона о защите конкуренции было установлено на основании обстоятельств, возникших в ином временном промежутке (более чем через 2 года с момента исполнения предписания по делу о нарушении законодательства о рекламе).
При таких обстоятельствах Комиссия приходит к выводу, что действия АО "Т" по получению согласий потребителей на распространение рекламы по сетям электросвязи путем включения соответствующих условий в порядок заключения договоров банковского обслуживания, оферт, заявлений-анкет и иных документов, а также посредством использования заранее проставленных отметок о согласии, противоречат требованиям законодательства Российской Федерации и обычаям делового оборота.
С учетом изложенного в действиях АО "Т" усматривается акт недобросовестной конкуренции (ст. 14.8 Закона о защите конкуренции), выразившийся в получении необоснованных преимуществ при осуществлении предпринимательской деятельности за счет ненадлежащего порядка получения согласий потребителей на рекламную рассылку.
В соответствии с пунктом 5 частью 1 статьи 49 Закона о защите конкуренции Комиссия при принятии решения по делу о нарушении антимонопольного законодательства разрешает вопрос о выдаче предписаний и об их содержании, а также о необходимости осуществления других действий, направленных на устранение и (или) предотвращение нарушения антимонопольного законодательства, в том числе вопрос о направлении материалов в правоохранительные органы, об обращении в суд, о направлении предложений и рекомендаций в государственные органы или органы местного самоуправления.
Комиссия учитывает, что на момент принятия настоящего решения Банком фактически изменен подход к порядку сбора согласий на получение рекламы. В ходе рассмотрения дела АО "Т" последовательно вносились изменения в формы и клиентские пути получения согласия на распространение рекламы, направленные на исключение недобросовестной практики, которая могла создавать неопределенность относительно волеизъявления пользователя, с учетом обстоятельств, установленных Комиссией, и выводов, изложенных при рассмотрении дела.
В частности, АО "Т" пересмотрено оформление электронных и бумажных форм, используемых при взаимодействии с потребителями, скорректирован порядок выражения согласия на получение рекламы, а также устранены элементы интерфейса, при которых согласие могло фиксироваться без совершения пользователем отдельного активного действия.
Так, например, согласно представленным Банком материалам об изменении порядка сбора согласий на получение рекламы, на странице сайта Банка http://www.tbank.ru/business/deposites/ при оформлении депозита для индивидуальных предпринимателей и юридических лиц на этапе оформления заявки на открытие расчетного счета в размещенных условиях исключена безальтернативная дача пользователем согласия на получение рекламы.
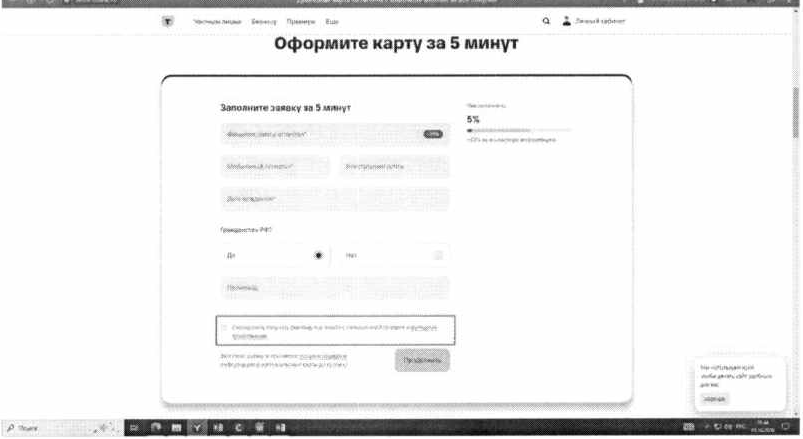
Кроме того, в целях проверки фактической реализации внесенных изменений Комиссией также дополнительно пройден клиентский путь при оформлении дебетовой карты All Airlains, размещенной на странице Банка http://www.tbank.ru/cards/debit-cards/all-airlians/?internal_sourse=cards#from. По результатам прохождения клиентского пути Комиссией установлено, что согласие на получение рекламы выведено в качестве самостоятельного элемента посредственно на основном экране оформления продукта и не требует перехода пользователя в дополнительные разделы или совершения иных действий для ознакомления с ним. При этом отметка о согласии на получение рекламы заранее не проставлена:
Указанные действия хозяйствующего субъекта носили последовательный характер и не ограничивались устранением отдельных обстоятельств, установленных в ходе рассмотрения дела. Банком был пересмотрен применяемый подход к сбору согласий на получение рекламы в целом. Указанное свидетельствует о принятии Ответчиком мер, направленных на прекращение выявленного нарушения, в связи с чем Комиссия не усматривает оснований для выдачи предписания.
Руководствуясь статьями 4, 14.8, 39.1, 41, 45, 47, 49 и 50 Закона о защите конкуренции, Комиссия
решила:
1. Признать действия АО "Т" (ИНН <...>), выразившихся в получении согласий потребителей на распространение им рекламы по сетям электросвязи путем включения в условия заключения договора банковского обслуживания, а также в условия любых иных оферт, гражданско-правовых договоров с потребителями (например, общие условия выпуска и обслуживания кредитной карты АО "Т", общие условия перевыпуска дебетовой карты АО "Т" и др.) положений и условий, обязывающих потребителей получать рекламу по сетям электросвязи и не предусматривающих возможность выбора (волеизъявления) со стороны потребителя, желающего воспользоваться услугами Банка, соглашаться или не соглашаться на получение рекламы по сетям электросвязи, а также указание на странице заключения договора о выпуске кредитной карты условий о рекламной рассылке.
2. Не выдавать АО "Т" предписание о прекращении нарушения антимонопольного законодательства.
3. Передать материалы дела уполномоченному должностному лицу Московского УФАС России для рассмотрения вопроса о возбуждении дела об административном правонарушении, предусмотренном статьей 14.33 Кодекса Российской Федерации об административных правонарушениях.
Решение и (или) предписание антимонопольного органа могут быть обжалованы в арбитражный суд в течение трех месяцев со дня принятия решения или выдачи предписания в соответствии с главой 24 Арбитражного процессуального кодекса Российской Федерации (далее - АПК РФ), а также в коллегиальный орган федерального антимонопольного органа в соответствии со статьей 52 Закона о защите конкуренции.
Заместитель Руководителя
Ф.Ф.КАДЫМОВ
Члены комиссии:
И.А.СТУКАЛОВА
А.Р.ИСХАКОВА
И.С.КРУПИНА
Д.К.КУПЛЯКОВА
А.А.ДУБИННИКОВА